¿Qué son las Revalorizaciones de Activos y Por Qué Son Importantes?
Las revalorizaciones de activos son ajustes contables que se realizan para reflejar el valor de mercado actual de un activo, cuando este difiere significativamente de su valor en libros. Este proceso es fundamental para que los estados financieros de una empresa presenten una imagen fiel y actualizada de su patrimonio. Permite que activos como inmuebles, maquinaria o inversiones, que han aumentado su valor con el tiempo, se reflejen a su coste de reposición o valor razonable, en lugar de su coste histórico depreciado. Esto puede tener un impacto positivo en ratios financieros clave y en la percepción de la solidez de la empresa.
Pasos Clave para Contabilizar una Revalorización de Activos
Contabilizar una revalorización de activos requiere seguir un proceso estructurado para asegurar la precisión y el cumplimiento normativo. Los pasos generales son:
- Identificación del Activo a Revalorizar: Determinar qué activos cumplen los criterios para ser revalorizados. Esto suele basarse en análisis de mercado, tasaciones profesionales o cambios significativos en las condiciones económicas.
- Determinación del Valor Razonable: Obtener una tasación independiente y fiable del valor de mercado del activo. Este valor será la base para el asiento contable.
- Cálculo de la Revalorización: La diferencia entre el valor razonable y el valor en libros del activo (coste menos depreciación acumulada) constituye el importe de la revalorización.
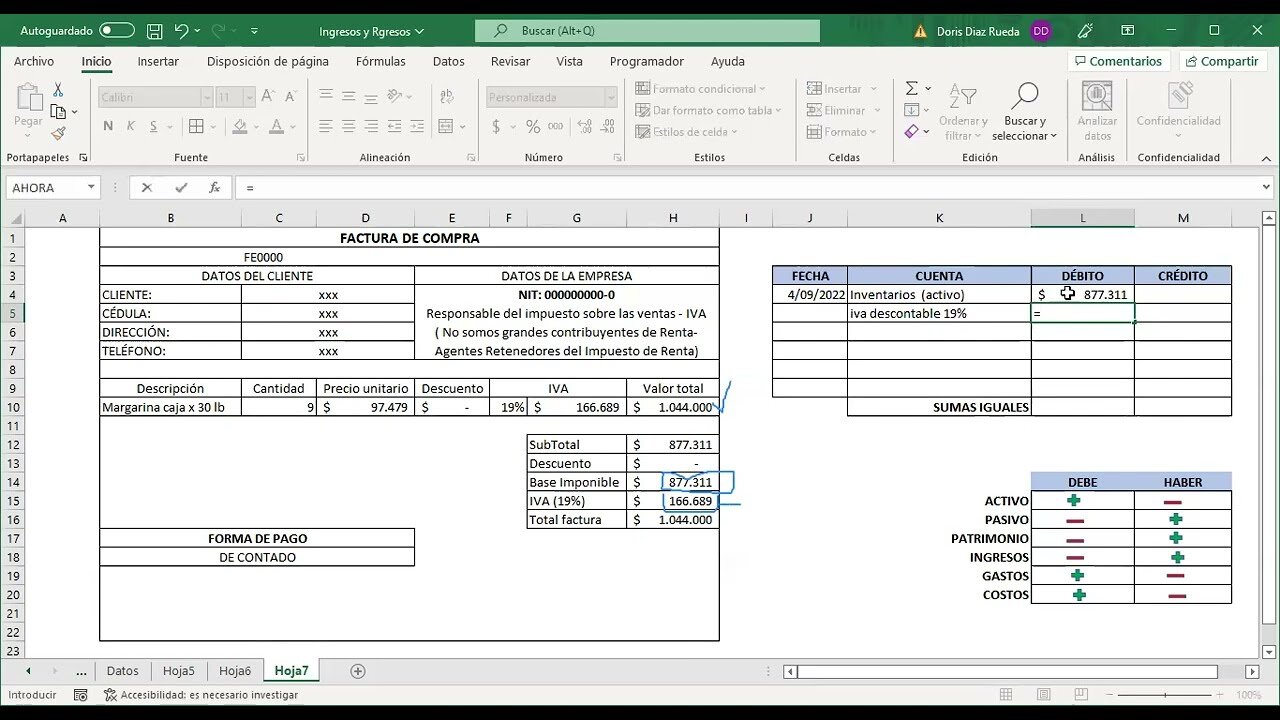
- Registro Contable: Se realiza un asiento contable que incrementa el valor del activo en el balance y registra la contrapartida en una cuenta de patrimonio, generalmente denominada «Excedente de Revalorización» o «Reserva de Revalorización». Es importante destacar que la revalorización no se registra como ingreso en la cuenta de resultados, sino directamente en el patrimonio neto.
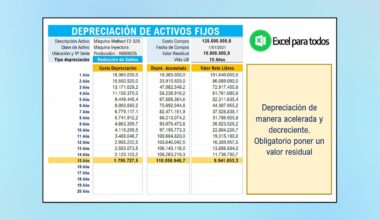
- Depreciación Futura: A partir de la fecha de revalorización, la depreciación futura del activo se calculará sobre su nuevo valor revalorizado.
- Reversión y Deterioro: Si el valor del activo disminuye posteriormente (deterioro), se deberá registrar una pérdida por deterioro. En algunos casos, puede ser necesario revertir total o parcialmente la revalorización si las condiciones que la justificaron dejan de existir.
Implicaciones Fiscales y Normativas de las Revalorizaciones
Es crucial entender que las revalorizaciones de activos tienen importantes implicaciones fiscales. En la mayoría de las jurisdicciones, la revalorización en sí misma no genera un impuesto inmediato, ya que no se considera un ingreso gravable. Sin embargo, el aumento en la depreciación futura, calculado sobre el valor revalorizado, puede generar una menor base imponible en el impuesto sobre beneficios. La normativa contable aplicable (como las Normas Internacionales de Información Financiera – NIIF o el Plan General Contable en España) establece las condiciones y métodos permitidos para realizar estas revalorizaciones. Es fundamental consultar con asesores fiscales y contables para asegurar el cumplimiento de todas las regulaciones y optimizar la carga fiscal.