¿Por Qué es Crucial Contabilizar los Ajustes por Inflación?

La inflación, ese fenómeno económico que reduce el poder adquisitivo del dinero con el tiempo, tiene un impacto directo y significativo en la información financiera de una empresa. Ignorar su efecto puede distorsionar la realidad económica, llevando a decisiones erróneas y a una visión poco precisa de la rentabilidad y el patrimonio. Contabilizar los ajustes por inflación no es solo una formalidad contable, sino una necesidad para presentar estados financieros que reflejen fielmente la situación económica real de la entidad, especialmente en entornos de alta inflación.
Entendiendo el Proceso de Ajuste por Inflación
El objetivo principal de los ajustes por inflación es reexpresar los valores históricos de los activos, pasivos y patrimonio a unidades monetarias de poder adquisitivo actual. Esto se logra generalmente aplicando un índice de precios específico, que varía según la normativa contable de cada país. El proceso implica identificar los rubros que deben ser ajustados (generalmente aquellos que no están expresados a moneda homogénea), determinar el período de exposición a la inflación y aplicar el factor de ajuste correspondiente. Los resultados de estos ajustes se reflejan en la cuenta de resultados integral, afectando tanto a partidas específicas como a resultados por exposición a la inflación.
Pasos Clave para Contabilizar Ajustes por Inflación
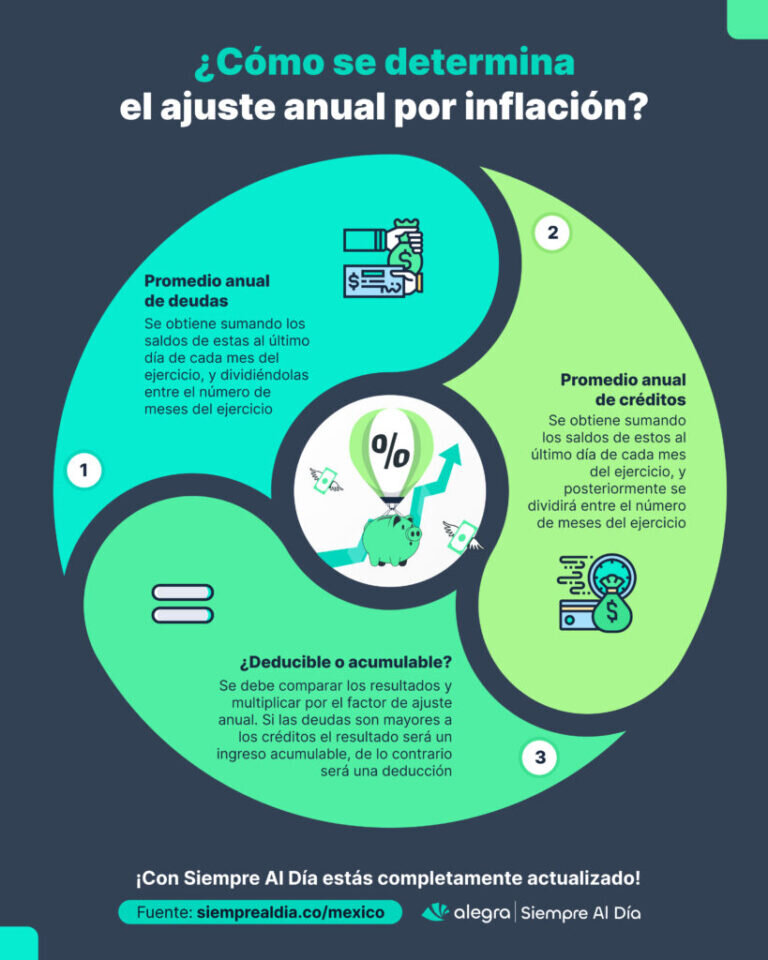
La correcta contabilización de los ajustes por inflación requiere un enfoque metódico. Aquí te presentamos los pasos esenciales:
- Identificación de los rubros a ajustar: Se deben identificar todos los activos no monetarios (como inventarios, propiedades, planta y equipo, inversiones) y los pasivos no monetarios (como patrimonio). Los activos y pasivos monetarios (efectivo, cuentas por cobrar y pagar en moneda local) generalmente no se ajustan directamente, ya que su valor nominal ya está expresado en moneda corriente.
- Selección del índice de precios: Es fundamental utilizar el índice de precios oficial o el que establezca la normativa contable aplicable en tu jurisdicción. Este índice debe reflejar la variación del poder adquisitivo de la moneda a lo largo del tiempo.
- Determinación del período de exposición: Para cada rubro, se debe determinar el período durante el cual estuvo expuesto a la inflación. Esto puede ser desde la fecha de adquisición o creación del activo/pasivo hasta la fecha de cierre del ejercicio.
- Cálculo del factor de ajuste: El factor de ajuste se calcula dividiendo el índice de precios a la fecha de cierre del ejercicio entre el índice de precios a la fecha de origen o última actualización del rubro.
- Aplicación del ajuste: Se multiplica el valor histórico del rubro por el factor de ajuste para obtener su valor reexpresado. La diferencia entre el valor reexpresado y el valor histórico se registra como un ajuste.
- Registro contable: Los ajustes se registran en cuentas específicas, generalmente afectando al patrimonio (por ejemplo, en una cuenta de «Ajuste por Inflación») y, en algunos casos, al resultado del ejercicio (por ejemplo, «Resultado por Exposición a la Inflación»).
Es importante destacar que la complejidad de estos ajustes puede variar significativamente dependiendo de la normativa contable local y del volumen y tipo de transacciones de la empresa. La asesoría de un profesional contable es altamente recomendable para asegurar la correcta aplicación de estos procedimientos.