Entendiendo las Operaciones con Socios en Contabilidad
Las operaciones con socios son fundamentales en la vida de cualquier empresa. Ya sea que se trate de aportaciones iniciales, retiros de capital, préstamos o la distribución de beneficios, una correcta contabilización es crucial para mantener la salud financiera y la transparencia del negocio. Ignorar estos registros puede llevar a errores significativos en los estados financieros, dificultar la toma de decisiones y generar problemas fiscales. En este artículo, desglosaremos las formas más comunes de contabilizar estas transacciones, asegurando que tu empresa opere con claridad y eficiencia.
Contabilización de Aportaciones y Retiros de Socios
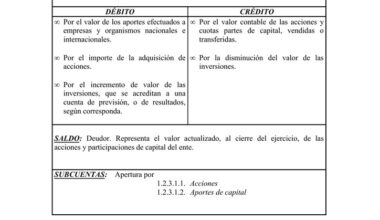
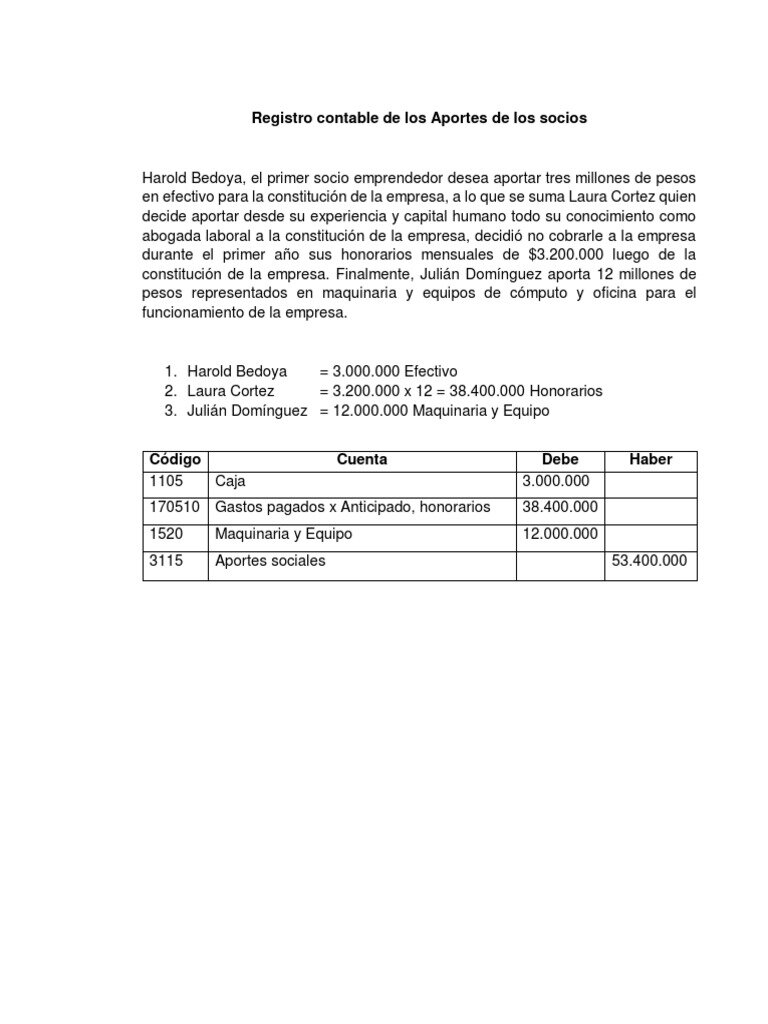
Las aportaciones de los socios son la base financiera de muchas empresas. Al inicio, los socios aportan capital en efectivo o en especie (activos como maquinaria, inmuebles, etc.). Contablemente, estas aportaciones se registran aumentando el capital social de la empresa. Por ejemplo, si un socio aporta 10.000€ en efectivo, se debitará la cuenta de ‘Bancos’ y se acreditará la cuenta de ‘Capital Social’ o ‘Aportaciones de Socios’.
Por otro lado, los retiros de socios, ya sean como dividendos, anticipos de beneficios o devoluciones de capital, también deben ser registrados adecuadamente. Los dividendos, que representan la distribución de utilidades, generalmente se contabilizan debitando la cuenta de ‘Resultados Acumulados’ o una cuenta específica de ‘Dividendos por Pagar’ y acreditando la cuenta de ‘Bancos’ o ‘Cuentas por Pagar a Socios’. Los anticipos de beneficios se manejan de manera similar, pero es importante distinguirlos de los dividendos formales para efectos fiscales y de reporte.
Registro de Préstamos y Distribución de Beneficios
En ocasiones, los socios pueden otorgar préstamos a la empresa o viceversa. Si la empresa recibe un préstamo de un socio, se registrará como un pasivo, debitando ‘Bancos’ y acreditando ‘Préstamos de Socios’. Si la empresa otorga un préstamo a un socio, se registrará como un activo, debitando ‘Préstamos a Socios’ y acreditando ‘Bancos’. Es importante documentar estos préstamos y, si aplica, registrar los intereses correspondientes.
La distribución de beneficios es uno de los momentos más esperados. Una vez que se han determinado las utilidades netas del ejercicio y se ha aprobado la distribución por parte de los socios, se procede a su contabilización. Esto implica reducir las utilidades acumuladas y generar un pasivo por pagar a los socios. La forma exacta de contabilizarlo dependerá de la política de la empresa y la legislación local, pero generalmente implica el uso de cuentas como ‘Resultados Acumulados’, ‘Dividendos por Pagar’ y ‘Bancos’ o ‘Cuentas por Pagar a Socios’. Una gestión contable rigurosa de estas operaciones asegura la transparencia y el cumplimiento normativo de tu negocio.