La Importancia de Estados Financieros Integrales
Los estados financieros son el lenguaje de los negocios. Una estructura integral no solo cumple con las normativas, sino que proporciona una visión clara y completa de la salud financiera de una empresa. Esto es crucial para la toma de decisiones estratégicas, la atracción de inversores y la gestión eficiente de recursos. Una presentación desorganizada o incompleta puede llevar a interpretaciones erróneas y, en consecuencia, a decisiones perjudiciales.
Componentes Clave de los Estados Financieros Integrales
La estructura de los estados financieros integrales se basa en varios componentes interconectados que, juntos, pintan un cuadro financiero detallado. Los más fundamentales son:
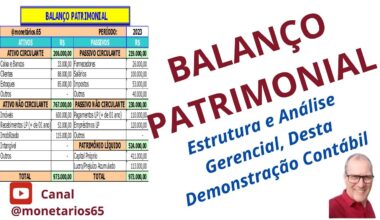
- Balance General (o Estado de Situación Financiera): Presenta los activos, pasivos y patrimonio de la empresa en un momento específico. Muestra lo que la empresa posee, lo que debe y el valor de los propietarios.
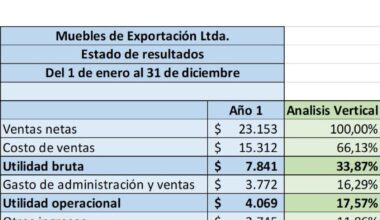
- Estado de Resultados (o Cuenta de Pérdidas y Ganancias): Detalla los ingresos, costos y gastos de un período determinado, resultando en la utilidad o pérdida neta.
- Estado de Flujo de Efectivo: Muestra las entradas y salidas de efectivo durante un período, clasificadas en actividades de operación, inversión y financiamiento. Es vital para entender la liquidez de la empresa.
- Estado de Cambios en el Patrimonio Neto: Explica las variaciones en el patrimonio de los accionistas o socios durante un período, incluyendo aportaciones, retiros y utilidades retenidas.
- Notas a los Estados Financieros: Proporcionan información adicional y explicaciones detalladas sobre las políticas contables, supuestos y cifras presentadas en los estados principales. Son esenciales para una comprensión completa.
Estructura y Presentación Óptimas
La correcta estructuración y presentación de estos componentes es fundamental. Se deben seguir las Normas Internacionales de Información Financiera (NIIF) o los Principios de Contabilidad Generalmente Aceptados (PCGA) locales. Una estructura clara implica:
- Jerarquía y orden lógico: Presentar los elementos de forma ordenada, desde los más líquidos (activos corrientes) hasta los menos líquidos, y de los pasivos a corto plazo a los de largo plazo.
- Información comparativa: Incluir datos del período anterior para facilitar la comparación y el análisis de tendencias.
- Claridad y concisión: Utilizar un lenguaje claro y evitar la jerga excesiva. Las cifras deben ser precisas y fácilmente comprensibles.
- Cumplimiento normativo: Asegurarse de que la estructura y el contenido se adhieren a las regulaciones contables vigentes en la jurisdicción de la empresa.
Dominar la estructuración de estados financieros integrales es una habilidad indispensable para cualquier profesional financiero y para la supervivencia y el crecimiento de cualquier negocio.