Registrando Activos Adquiridos Mediante Financiamiento: Una Guía Esencial
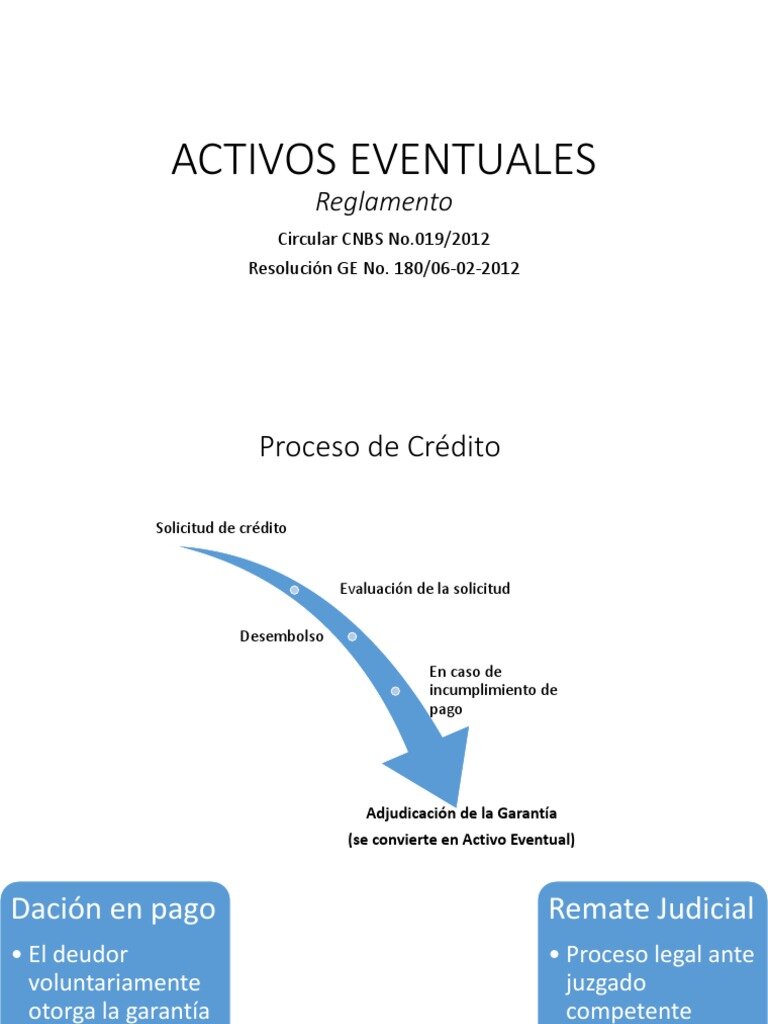
Adquirir activos mediante financiamiento es una estrategia común para el crecimiento empresarial. Sin embargo, el registro contable de estos activos requiere precisión para reflejar fielmente la situación financiera de la empresa y cumplir con las normativas. Este artículo te guiará a través del proceso, asegurando que tus registros sean correctos y transparentes.
1. Identificación y Valoración Inicial del Activo
El primer paso es identificar claramente el activo adquirido y su costo. Este costo no solo incluye el precio de compra, sino también todos los gastos necesarios para poner el activo en funcionamiento. Cuando se trata de financiamiento, es crucial distinguir entre el valor del activo y el monto del préstamo. El activo se registra por su valor de adquisición, mientras que la deuda se registra por separado.
Ejemplo: Si compras una máquina por $100,000 con un pago inicial de $20,000 y un préstamo de $80,000, el activo se registrará por $100,000. La deuda se registrará por $80,000.
2. Registro de la Adquisición del Activo y la Deuda
El registro contable implica dos asientos principales:
- Registro del Activo: Se debita la cuenta del activo correspondiente (por ejemplo, Maquinaria, Vehículos, Edificios) por su costo total.
- Registro del Financiamiento: Se acredita la cuenta de pasivo correspondiente (por ejemplo, Préstamos Bancarios, Cuentas por Pagar a Largo Plazo) por el monto financiado. Si hubo un pago inicial, se acredita la cuenta de efectivo o banco por ese monto.
Asiento Contable Típico:
Débito: Activo (Costo Total)
Crédito: Efectivo/Banco (Pago Inicial)
Crédito: Pasivo por Financiamiento (Monto Financiado)
3. Consideraciones Adicionales: Intereses y Amortización
Es fundamental recordar que el financiamiento a menudo conlleva intereses. Los intereses pagados o devengados sobre el préstamo deben registrarse como gastos financieros en el período correspondiente. Si el financiamiento incluye un plan de pagos, la amortización del principal de la deuda también debe reflejarse en los registros contables, reduciendo el saldo del pasivo.
Además, el activo adquirido estará sujeto a depreciación a lo largo de su vida útil. La depreciación es un gasto que se registra periódicamente y reduce el valor en libros del activo. El método de depreciación y su cálculo dependerán de las políticas contables de la empresa y las normativas fiscales aplicables.
Llevar un registro preciso de los activos financiados no solo es una obligación contable, sino que también proporciona una visión clara de la salud financiera de tu negocio, facilitando la toma de decisiones estratégicas y el cumplimiento fiscal.