La contabilidad de costes es una herramienta fundamental para las empresas, ya que les permite conocer y controlar los gastos asociados a la producción y venta de sus productos o servicios. Esta disciplina se encarga de registrar, analizar y controlar los costes en cada etapa del proceso productivo, con el objetivo de tomar decisiones acertadas que permitan mejorar la rentabilidad y eficiencia de la empresa.
En la actualidad, la contabilidad de costes se ha convertido en una pieza clave en la toma de decisiones empresariales, ya que proporciona información valiosa sobre los costes de producción, los precios de venta, los márgenes de ganancia, entre otros aspectos. Así, las empresas pueden identificar cuáles son los productos o servicios más rentables, optimizar los recursos, definir estrategias de precios y evaluar el desempeño de cada área de la organización.
¿Qué es la contabilidad de costes y por qué es importante para las empresas?
La contabilidad de costes es una rama de la contabilidad que se encarga de registrar, analizar y controlar los costes y gastos de una empresa. Su principal objetivo es proporcionar información precisa y detallada sobre los costes de producción, distribución y venta de los productos o servicios de la empresa.
Esta información es fundamental para la toma de decisiones gerenciales, ya que permite evaluar la rentabilidad de los productos o servicios, identificar áreas de mejora en cuanto a eficiencia y reducción de costes, y determinar precios de venta adecuados que cubran los costes y generen utilidades.
Principales objetivos de la contabilidad de costes
La contabilidad de costes es una herramienta fundamental para las empresas, ya que les permite conocer y controlar los costes asociados a la producción de bienes y servicios. A través de esta disciplina, se pueden analizar y evaluar los factores que influyen en los costes, identificar áreas de mejora y tomar decisiones estratégicas.
Determinar el costo de producción
Uno de los principales objetivos de la contabilidad de costes es determinar el costo de producción de los bienes o servicios que ofrece una empresa. Para lograr esto, se deben identificar y clasificar todos los elementos que intervienen en el proceso productivo, como la materia prima, la mano de obra y los gastos indirectos de fabricación.
Controlar los costes
Otro objetivo importante de la contabilidad de costes es controlar los costes en todas las etapas del proceso productivo. Esto implica llevar un registro detallado de los gastos y compararlos con los estándares establecidos. De esta manera, se pueden identificar desviaciones y tomar medidas correctivas para optimizar los costes y mejorar la rentabilidad de la empresa.
Evaluar el desempeño
La contabilidad de costes también tiene como objetivo evaluar el desempeño de la empresa en términos de costes. A través de diferentes indicadores y análisis, se puede determinar si los costes están en línea con los objetivos establecidos, identificar áreas de mejora y tomar decisiones para optimizar los recursos y mejorar la eficiencia operativa.
Tomar decisiones estratégicas
Por lo que la contabilidad de costes es fundamental para la toma de decisiones estratégicas en la empresa. A partir de la información proporcionada por esta disciplina, se pueden evaluar diferentes escenarios y calcular el impacto que tendrían determinadas decisiones en los costes y la rentabilidad del negocio. Esto permite tomar decisiones informadas y maximizar los resultados.
La contabilidad de costes es una herramienta esencial en la gestión empresarial, ya que permite conocer, controlar y evaluar los costes relacionados con la producción de bienes y servicios. A través de esta disciplina, las empresas pueden determinar el costo de producción, controlar los costes, evaluar el desempeño y tomar decisiones estratégicas basadas en información precisa y confiable.
¿Cómo se clasifican los costes en la contabilidad de costes?
En la contabilidad de costes, los costes se pueden clasificar de diferentes maneras, dependiendo de su naturaleza y de cómo se utilizan en la empresa. A continuación, se presentan las principales clasificaciones de costes:
Costes directos
Los costes directos son aquellos que pueden ser fácilmente identificados y asignados a un producto específico o a un proceso de producción. Estos costes están directamente relacionados con la producción y pueden incluir materia prima, mano de obra directa y otros gastos directos.
Costes indirectos
Los costes indirectos son aquellos que no pueden ser asignados directamente a un producto o proceso de producción específico. Estos costes están relacionados con la producción en general y se asignan a través de métodos de distribución, como el costo por hora máquina o el costo por hora hombre.
Costes fijos
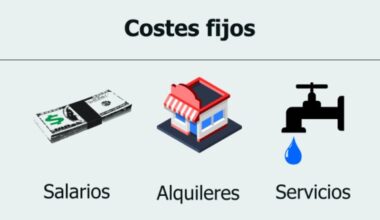
Los costes fijos son aquellos que no varían en función del nivel de producción o ventas de la empresa. Estos costes se mantienen constantes en el corto plazo, independientemente de si la empresa produce más o menos. Ejemplos de costes fijos pueden ser el alquiler de las instalaciones, los salarios de los empleados administrativos y los gastos de mantenimiento.
Costes variables
Los costes variables son aquellos que varían en función del nivel de producción o ventas de la empresa. Estos costes aumentan o disminuyen de manera proporcional a la cantidad producida o vendida. Ejemplos de costes variables pueden ser la materia prima, los salarios de los empleados de producción y los gastos de transporte.
Costes semivariables
Los costes semivariables son aquellos que tienen componentes tanto fijos como variables. Estos costes tienen una parte que no varía con el nivel de producción y una parte que sí varía. Un ejemplo de costo semivariable puede ser el costo de electricidad de una fábrica, que incluye una parte fija (por el suministro básico) y una parte variable (por el consumo adicional).
Costes de producción
Los costes de producción son aquellos que están directamente relacionados con la fabricación de productos. Estos costes incluyen materia prima, mano de obra directa y los costes indirectos de fabricación. Los costes de producción se dividen en costes primos y costes de conversión.
Costes de distribución y administración
Los costes de distribución y administración son aquellos que están relacionados con las actividades de venta y administración de la empresa. Estos costes incluyen los gastos de comercialización, los salarios del personal de ventas y los gastos administrativos.
Costes históricos y costes predeterminados
Los costes históricos son aquellos que se determinan después de que se haya incurrido en ellos. Estos costes se registran en base a los comprobantes de pago, como facturas y recibos. Por otro lado, los costes predeterminados son aquellos que se calculan antes de que se haya incurrido en ellos, utilizando estimaciones y presupuestos.
Estas son solo algunas de las principales clasificaciones de costes en la contabilidad de costes. Es importante tener en cuenta que cada empresa puede adaptar estas clasificaciones según sus necesidades y características específicas.
El proceso de asignación de costes en la contabilidad de costes
La contabilidad de costes es una herramienta fundamental en la gestión financiera de las empresas, ya que permite analizar y controlar los costes de producción y determinar el precio de venta de los productos o servicios. En este artículo, nos enfocaremos en el proceso de asignación de costes en la contabilidad de costes.
En la contabilidad de costes, el proceso de asignación de costes consiste en identificar y asignar los costes de producción a los productos o servicios en función de su consumo de recursos. Esto implica determinar cómo se distribuirán los costes indirectos, como los gastos generales de fábrica, entre los diferentes productos o servicios.
Tipos de costes en la contabilidad de costes
Antes de adentrarnos en el proceso de asignación de costes, es importante conocer los diferentes tipos de costes que se manejan en la contabilidad de costes. Estos son:
- costes directos: son aquellos costes que pueden ser directamente atribuidos a un producto o servicio en particular. Por ejemplo, el costo de la materia prima utilizada en la fabricación de un producto.
- costes indirectos: son aquellos costes que no pueden ser directamente atribuidos a un producto o servicio específico. Estos costes incluyen los gastos generales de fábrica, como el alquiler de la planta de producción, los sueldos del personal de mantenimiento, entre otros.
Preguntas frecuentes sobre la contabilidad de costes
Como contable con años de experiencia y a través de mi blog, entiendo que surgen dudas específicas en el ámbito de la contabilidad de costes. Para clarificar estos puntos, he preparado una sección de preguntas frecuentes basada en las consultas más comunes que recibo. Espero que estas respuestas te ayuden a comprender mejor este campo tan esencial para la gestión financiera efectiva.
¿Cuáles son los tipos de costes más relevantes en la contabilidad de costes y cómo se diferencian?
¿Qué es la contabilidad de costes y cuál es su relevancia en la gestión empresarial?
¿Cómo pueden las empresas utilizar la contabilidad de costes para mejorar la toma de decisiones estratégicas?
¿Qué técnicas se aplican para la asignación de costes indirectos en diferentes productos o servicios?
¿Cuál es la importancia del análisis de punto de equilibrio en la contabilidad de costes?
Espero que estas respuestas te hayan proporcionado claridad y un mejor entendimiento sobre la contabilidad de costes. Si tienes más preguntas o necesitas asesoramiento personalizado, no dudes en contactarme. Recuerda, una gestión eficiente de los costes es el pilar de una empresa exitosa y sostenible.
¿Qué herramientas y técnicas se utilizan en la contabilidad de costes?
Para llevar a cabo la contabilidad de costes en las empresas, se utilizan diversas herramientas y técnicas que permiten calcular, registrar y analizar los costes relacionados con la producción y venta de bienes y servicios. A continuación, se presentan algunas de las principales herramientas y técnicas utilizadas en este campo:
Sistemas de costeo
Los sistemas de costeo son metodologías utilizadas para asignar los costes a los productos o servicios de una empresa. Algunos de los sistemas de costeo más comunes son:
- Costeo por órdenes de trabajo: se utiliza en empresas que producen bienes o servicios personalizados, donde los costes se asignan a través de órdenes de trabajo individuales.
- Costeo por procesos: se utiliza en empresas que producen bienes o servicios estandarizados, donde los costes se asignan a través de los diferentes procesos de producción.
- Costeo por actividades: se utiliza para identificar y asignar los costes a las actividades específicas de una empresa, permitiendo una mayor precisión en el cálculo de los costes.
Punto de equilibrio
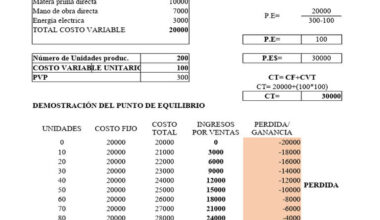
El punto de equilibrio es una herramienta utilizada para determinar el nivel de ventas necesario para cubrir todos los costes y gastos de una empresa, sin generar utilidades ni pérdidas. Esta herramienta es útil para tomar decisiones sobre precios, volúmenes de producción y costes.
Análisis de costes
El análisis de costes consiste en el estudio detallado de los diferentes componentes de los costes de una empresa, con el fin de identificar áreas de mejora y oportunidades de reducción de costes. Algunas técnicas utilizadas en el análisis de costes son:
Análisis de costes estándar
Consiste en comparar los costes reales con los costes estándar predeterminados, con el objetivo de identificar desviaciones y tomar medidas correctivas.
Análisis de costes ABC
Se centra en identificar y asignar los costes a las actividades específicas de una empresa, permitiendo una mayor precisión en el análisis de los costes y la toma de decisiones.
Análisis de costes marginales
Se utiliza para analizar cómo varían los costes al incrementar o disminuir la producción de un bien o servicio.
Estas son solo algunas de las herramientas y técnicas utilizadas en la contabilidad de costes. Cada empresa puede adaptar y utilizar aquellas que mejor se ajusten a sus necesidades y objetivos.
Créditos de la fotografía principal para Maxwell Ridgeway