¿Por Qué es Crucial Registrar Costos Directos e Indirectos?
En el mundo empresarial, comprender y clasificar correctamente los costos es fundamental para una gestión financiera saludable. La distinción entre costos directos y costos indirectos no es solo una cuestión contable, sino una herramienta estratégica que impacta directamente en la toma de decisiones, la fijación de precios, la rentabilidad de productos o servicios, y la eficiencia operativa. Un registro preciso permite a las empresas tener una visión clara de dónde se está invirtiendo el dinero, identificar áreas de mejora y optimizar la asignación de recursos. Sin esta distinción, es fácil perder el rastro de los gastos reales y tomar decisiones basadas en información incompleta o errónea.
Identificando y Registrando Costos Directos
Los costos directos son aquellos que se pueden atribuir de manera inequívoca y fácil a un producto, servicio o proyecto específico. Son los gastos que desaparecen si el producto o servicio deja de existir. Ejemplos típicos incluyen las materias primas utilizadas en la fabricación de un bien, la mano de obra directa de los empleados que trabajan directamente en la producción o prestación del servicio, y los embalajes específicos para un producto. Para registrarlos de forma efectiva, es esencial mantener un seguimiento detallado de las compras de materiales, las horas trabajadas por el personal de producción y otros gastos directamente vinculados. Utilizar sistemas de gestión de inventario y software de contabilidad que permitan asociar estos costos a órdenes de producción o proyectos específicos facilitará enormemente este proceso.
Comprendiendo y Asignando Costos Indirectos
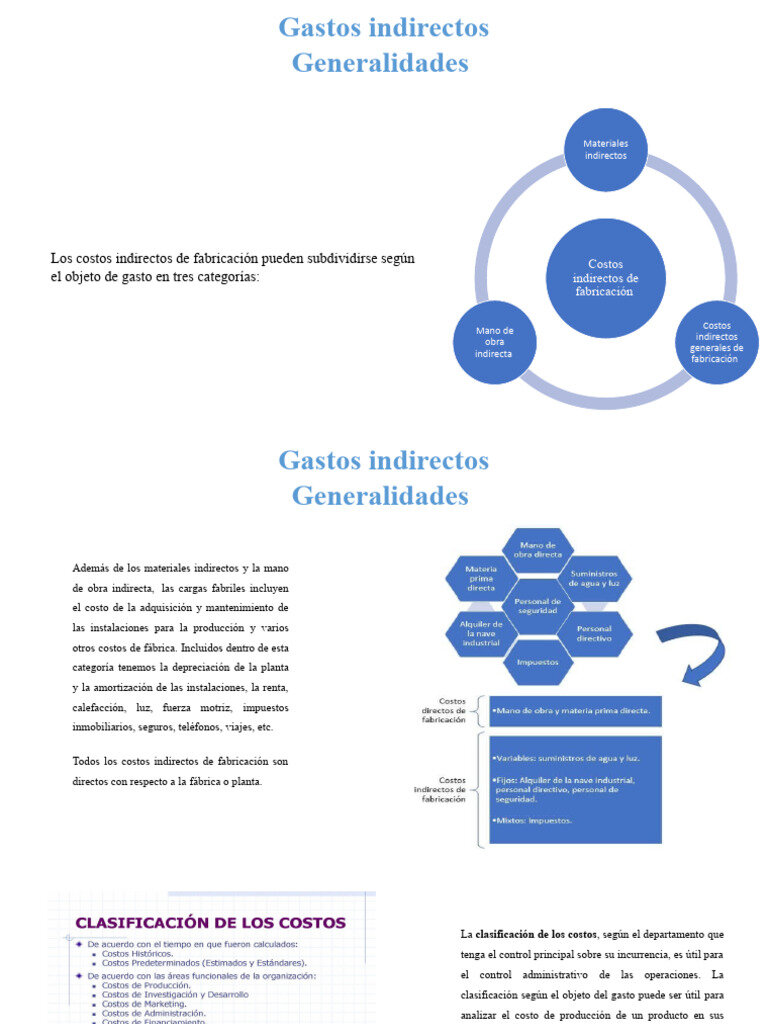
Por otro lado, los costos indirectos, también conocidos como gastos generales o overhead, son aquellos que no se pueden vincular directamente a un producto o servicio en particular, pero son necesarios para el funcionamiento general del negocio. Estos costos benefician a múltiples productos, servicios o departamentos. Ejemplos comunes son el alquiler de las oficinas, los salarios del personal administrativo, los servicios públicos (electricidad, agua), los gastos de marketing y publicidad general, y la depreciación de equipos. La clave para registrar los costos indirectos radica en su asignación. Dado que no se pueden atribuir directamente, se deben distribuir entre los diferentes centros de costo o productos utilizando bases de asignación lógicas y consistentes, como las horas de mano de obra directa, las horas máquina o el espacio ocupado. Un software contable robusto puede automatizar gran parte de este proceso de asignación, asegurando la equidad y la precisión.
Beneficios de una Correcta Clasificación y Registro
Una correcta clasificación y registro de costos directos e indirectos trae consigo múltiples beneficios. Permite una fijación de precios más precisa, asegurando que cada producto o servicio cubra sus costos directos y contribuya a los indirectos. Facilita el análisis de rentabilidad por producto o línea de negocio, identificando cuáles son los más y menos rentables. Ayuda en la planificación financiera y la elaboración de presupuestos, al prever con mayor exactitud los gastos operativos. Además, contribuye a la eficiencia operativa al destacar áreas donde los costos indirectos podrían estar inflados y ser susceptibles de reducción. En resumen, dominar el registro de costos directos e indirectos es un pilar para el éxito y la sostenibilidad de cualquier empresa.