¿Qué son los Ingresos Extraordinarios y Por Qué Son Importantes?
Los ingresos extraordinarios son aquellas entradas de dinero que una empresa recibe de forma ocasional y que no están relacionadas con su actividad principal o habitual. A diferencia de los ingresos ordinarios (provenientes de la venta de bienes o servicios), estos eventos son inusuales y, por lo general, impredecibles. Identificarlos y contabilizarlos correctamente es crucial para ofrecer una imagen fiel de la salud financiera de la empresa, permitiendo a los inversores, acreedores y la propia gerencia tomar decisiones informadas.
Identificación y Clasificación de Ingresos Extraordinarios
La clave para una contabilización precisa reside en la correcta identificación. Algunos ejemplos comunes de ingresos extraordinarios incluyen:
- Venta de activos fijos: La ganancia obtenida por la venta de un inmueble, maquinaria o vehículo que ya no se utiliza en la operación principal.
- Indemnizaciones: Recibir pagos por seguros, litigios o acuerdos legales que no forman parte de la operativa normal.
- Subvenciones o ayudas no recurrentes: Fondos recibidos de organismos públicos o privados que no se esperan recibir periódicamente.
- Ganancias por inversiones puntuales: Beneficios derivados de la venta de participaciones en otras empresas o activos financieros que no son el objeto principal del negocio.
Es fundamental diferenciar estos ingresos de los ingresos ordinarios para evitar distorsiones en el análisis de la rentabilidad operativa del negocio.
El Proceso de Contabilización de Ingresos Extraordinarios
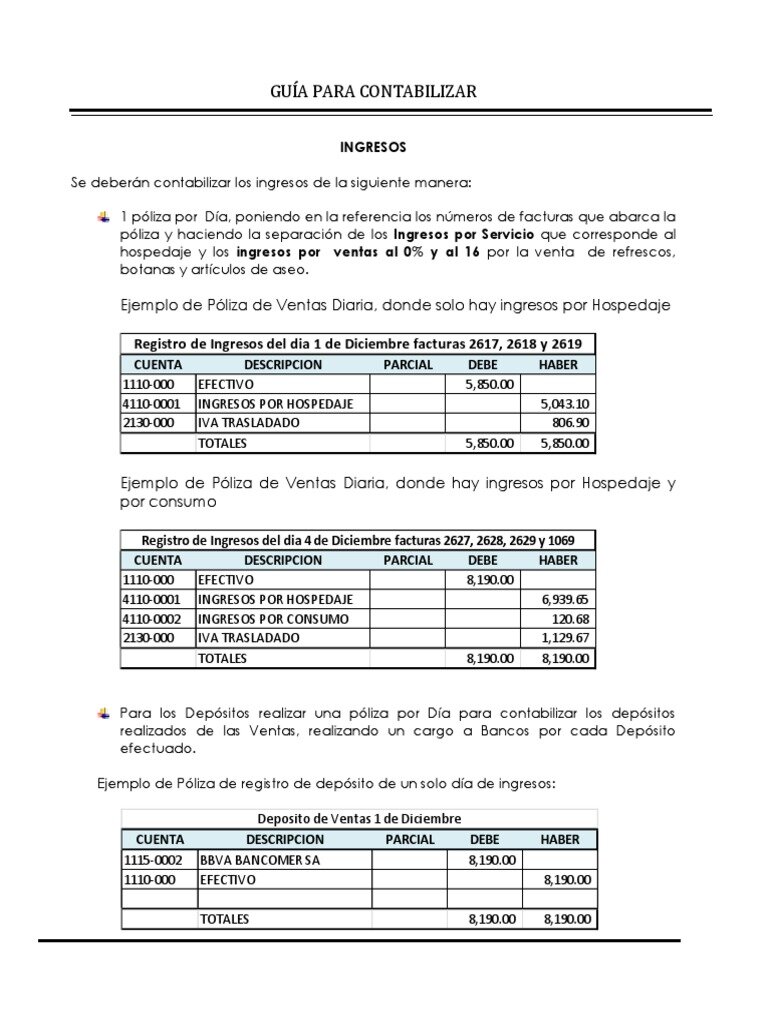
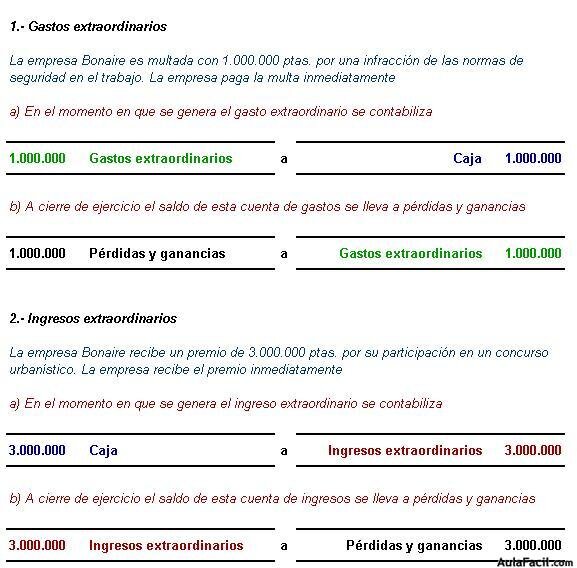
La contabilización de ingresos extraordinarios sigue principios contables establecidos. Generalmente, se registran en cuentas específicas dentro del estado de resultados, separadas de los ingresos operativos. El asiento contable típico implicaría:
- Débito: A la cuenta de activo que se recibe (por ejemplo, Caja o Bancos) por el importe total cobrado.
- Crédito: A la cuenta de ingreso extraordinario correspondiente (por ejemplo, ‘Ganancia por Venta de Activos Fijos’ o ‘Otras Ganancias Extraordinarias’) por el importe del ingreso.
- Crédito: A la cuenta del activo que se da de baja (si aplica, como ‘Maquinaria’ o ‘Inmuebles’) por su valor en libros.
- Débito/Crédito: Ajustes por la diferencia entre el valor en libros y el precio de venta, reconociendo la ganancia o pérdida.
La normativa contable puede variar ligeramente entre jurisdicciones, por lo que es recomendable consultar las normativas locales o buscar asesoramiento profesional para asegurar el cumplimiento.