La Importancia de una Contabilización Precisa de Ingresos por Arrendamientos
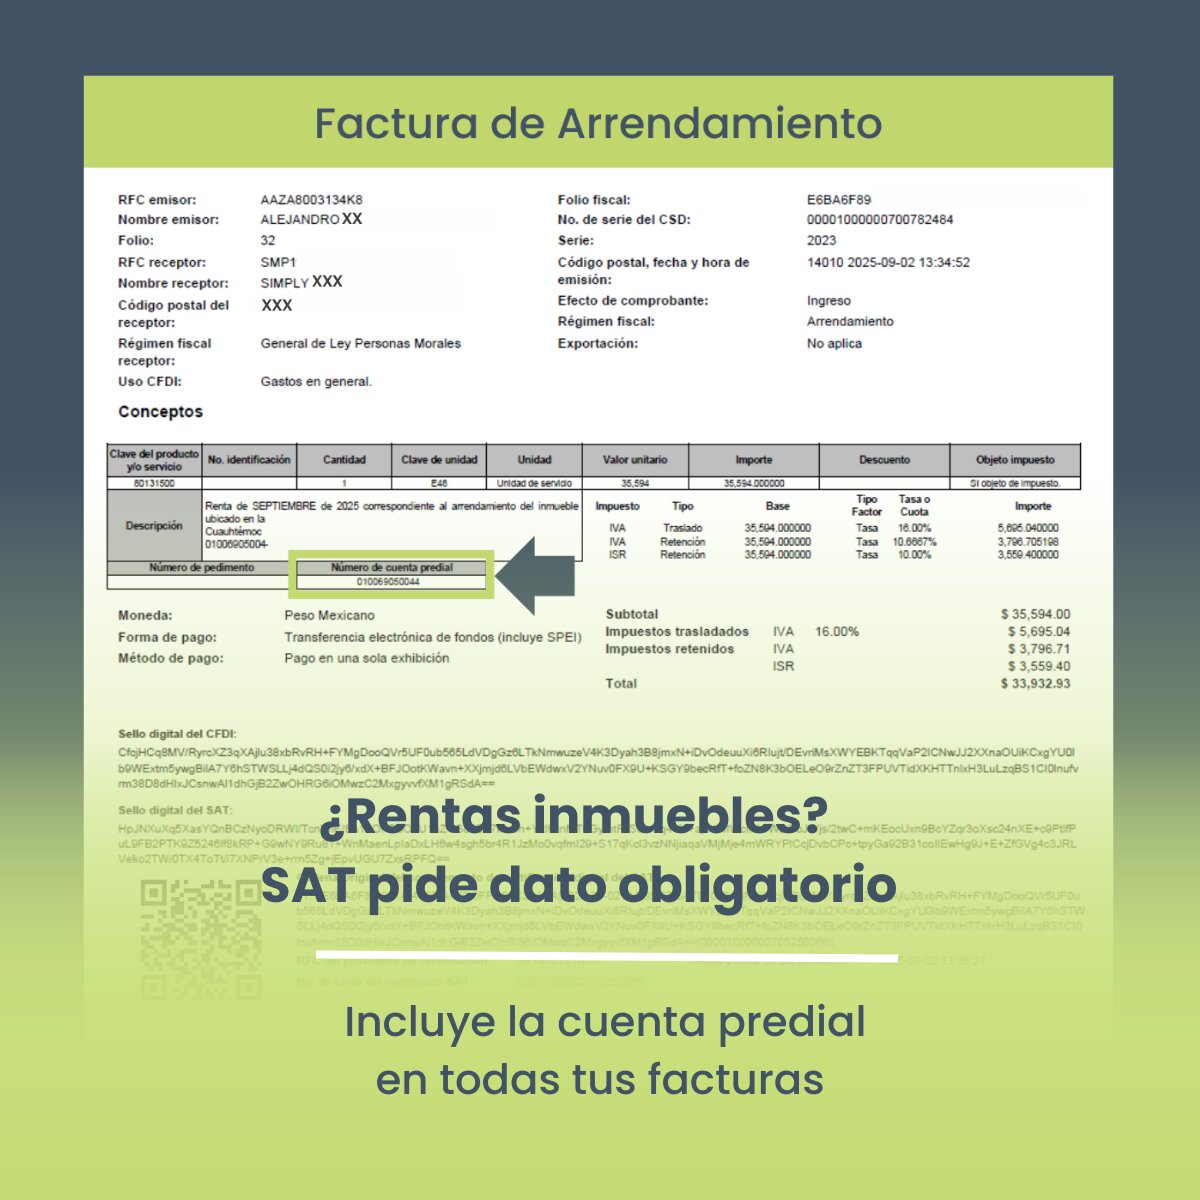
Los ingresos por arrendamientos representan una fuente de financiación vital para muchas empresas, ya sean propietarios de bienes inmuebles, vehículos o equipos. Una contabilización precisa de estos ingresos no solo es fundamental para reflejar la salud financiera real de la empresa, sino también para cumplir con las obligaciones fiscales y normativas. Una gestión inadecuada puede llevar a errores en la declaración de impuestos, multas y, en última instancia, a decisiones estratégicas erróneas.
Principios y Métodos Clave para Contabilizar Ingresos por Arrendamientos
La contabilización de ingresos por arrendamientos se rige por principios contables específicos. Generalmente, se reconocen los ingresos a medida que se devengan, es decir, a lo largo del período en que el arrendatario tiene el derecho de uso del activo. Existen dos métodos principales de contabilización, dependiendo de la naturaleza del arrendamiento:
1. Arrendamientos Operativos
En un arrendamiento operativo, la propiedad del activo permanece con el arrendador. Los pagos recibidos se registran como ingresos por arrendamientos en la cuenta de resultados. El activo arrendado sigue figurando en el balance del arrendador. El asiento contable típico sería:
Débito: Caja/Bancos
Crédito: Ingresos por Arrendamientos
Es importante considerar el devengo de estos ingresos. Si un pago cubre varios meses, se debe prorratear y reconocer solo la porción correspondiente al período contable actual.
2. Arrendamientos Financieros (o de Capital)
En un arrendamiento financiero, la sustancia económica es que el arrendatario adquiere sustancialmente todos los riesgos y beneficios de la propiedad del activo. El arrendador da de baja el activo de su balance y registra una cuenta por cobrar al arrendatario. Los pagos recibidos se dividen en dos partes: una que reduce el principal de la cuenta por cobrar y otra que se reconoce como ingreso por intereses. El asiento contable para el reconocimiento inicial del arrendamiento financiero implicaría:
Débito: Cuenta por Cobrar por Arrendamiento
Crédito: Activo Arrendado
Los asientos posteriores para los pagos recibidos serían más complejos, reflejando la amortización del principal y el reconocimiento de intereses.
Consideraciones Adicionales y Mejores Prácticas

Independientemente del tipo de arrendamiento, es crucial mantener registros detallados de cada contrato, incluyendo las fechas de inicio y fin, los montos de los pagos, las condiciones y cualquier otro término relevante. La conciliación periódica de los ingresos por arrendamientos con los pagos recibidos y las cuentas por cobrar pendientes es esencial para garantizar la exactitud. Además, las normativas fiscales pueden tener requisitos específicos sobre cómo y cuándo se deben reconocer estos ingresos, por lo que es recomendable consultar con un asesor fiscal o contable para asegurar el cumplimiento.