¿Qué son los Activos Depreciables y por qué son Importantes?
Los activos depreciables son aquellos bienes tangibles que una empresa utiliza en sus operaciones durante más de un año y que, con el tiempo, pierden valor debido al uso, desgaste, obsolescencia o paso del tiempo. Ejemplos comunes incluyen maquinaria, vehículos, mobiliario de oficina y equipos informáticos. La correcta contabilización de la depreciación es fundamental para reflejar fielmente el valor de los activos en los estados financieros, calcular la utilidad neta de manera precisa y optimizar la carga fiscal.
Métodos Comunes para la Contabilización de la Depreciación
Existen diversos métodos para calcular la depreciación, cada uno con sus propias implicaciones. Los más utilizados son:
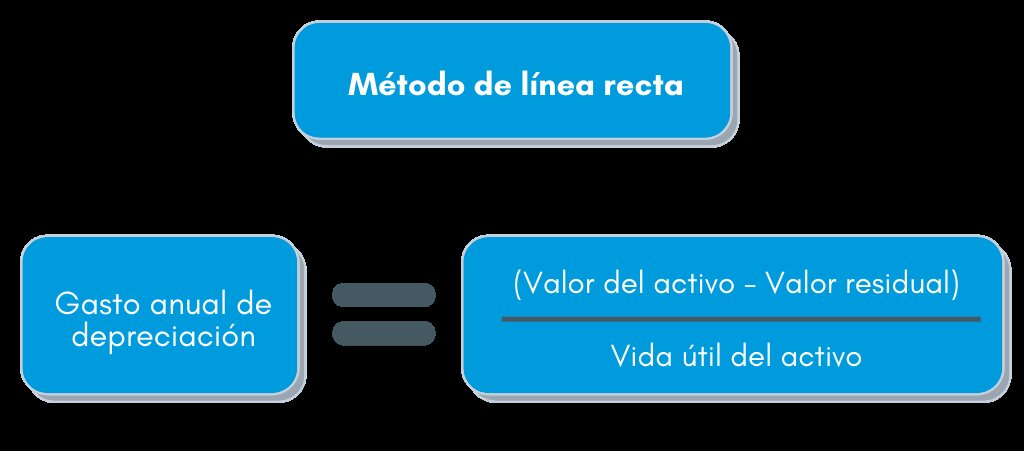
1. Método de Línea Recta:
Es el método más sencillo y comúnmente utilizado. Asigna un costo de depreciación uniforme a lo largo de la vida útil del activo. La fórmula es: (Costo del Activo – Valor Residual) / Vida Útil en Años.
2. Método de Saldo Decreciente (o Doblemente Decreciente):
Este método permite una mayor depreciación en los primeros años de vida del activo y una menor en los años posteriores. Se aplica una tasa de depreciación fija sobre el valor en libros del activo al inicio de cada período. La tasa suele ser el doble de la tasa de línea recta.
3. Método de Unidades Producidas:
La depreciación se basa en el uso o la producción del activo. Se calcula una tasa de depreciación por unidad producida o por hora de uso y se multiplica por la cantidad de unidades producidas o horas utilizadas en el período.
Asientos Contables para la Depreciación
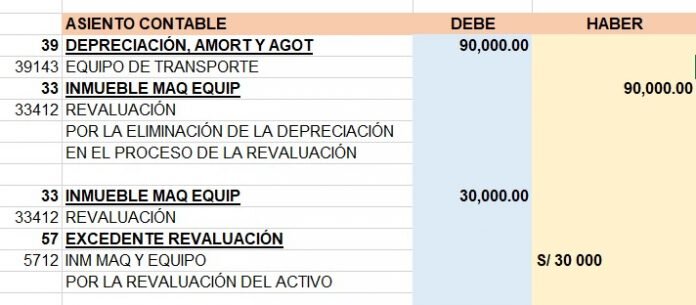
La contabilización de la depreciación generalmente implica dos asientos contables principales:
- Registro de la Depreciación Acumulada: Al final de cada período contable (mensual, trimestral o anual), se registra el gasto de depreciación. El asiento típico es:
Débito: Gasto de Depreciación (Cuenta de Resultados)
Crédito: Depreciación Acumulada (Cuenta de Balance, contraactivo del activo fijo) - Baja del Activo (al final de su vida útil): Cuando un activo ha sido completamente depreciado o se retira de servicio, se da de baja. El asiento implica eliminar tanto el costo original del activo como su depreciación acumulada.
Es crucial mantener un registro detallado de cada activo depreciable, incluyendo su costo, fecha de adquisición, vida útil estimada, valor residual y el método de depreciación aplicado. El uso de software contable especializado puede simplificar enormemente este proceso, automatizando cálculos y generando informes precisos.