¿Qué significa un Activo Totalmente Depreciado?
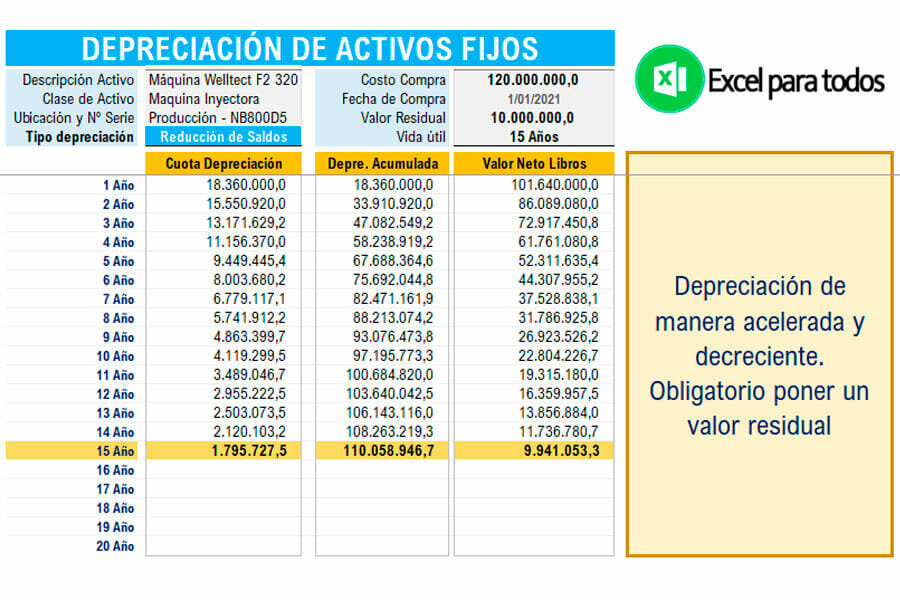
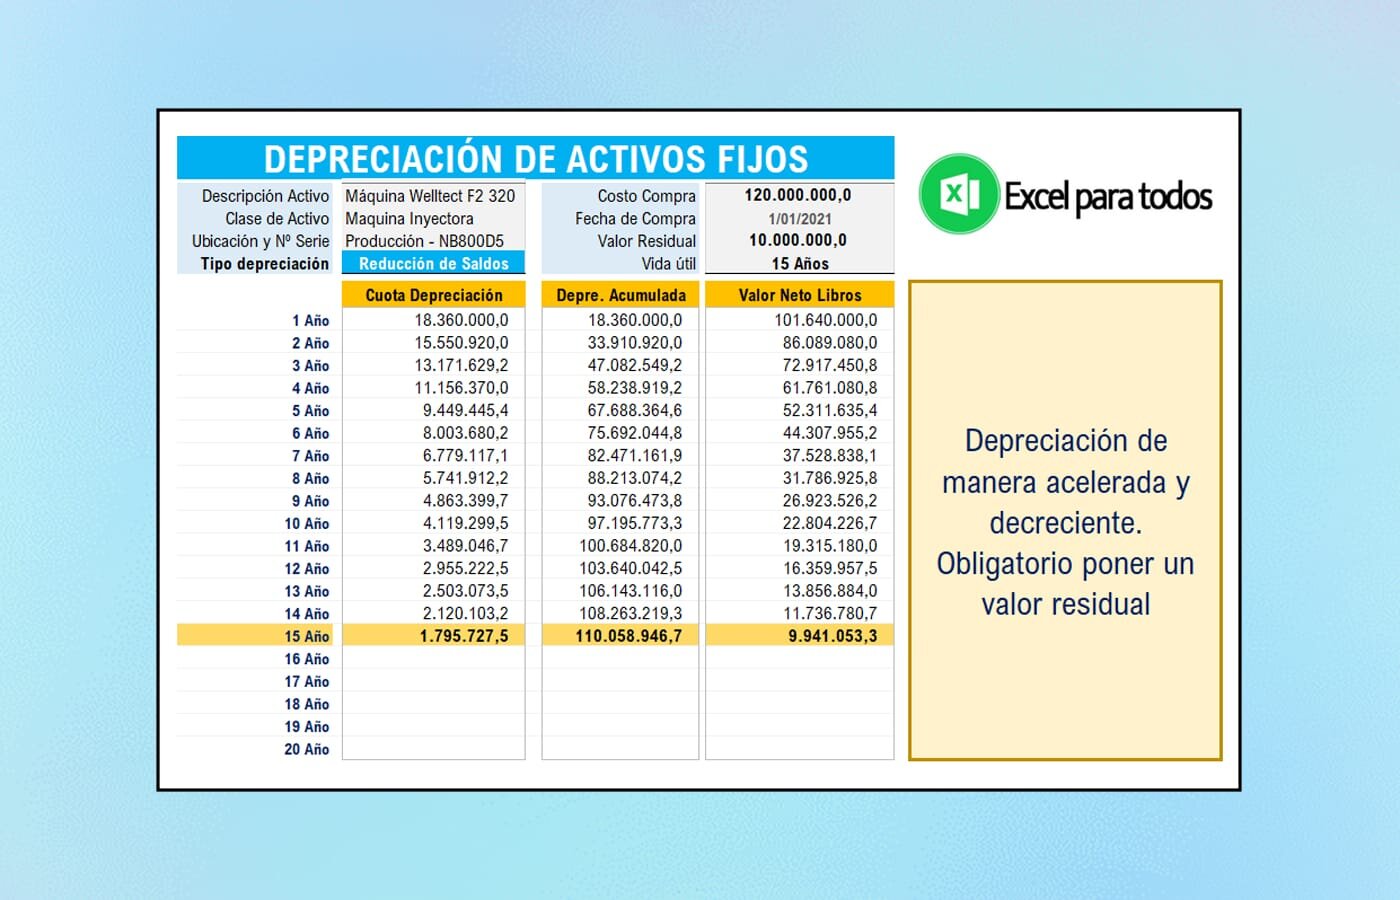
Un activo se considera totalmente depreciado cuando su valor en libros ha alcanzado cero. Esto ocurre cuando la suma de la depreciación acumulada a lo largo de su vida útil es igual a su costo original. A pesar de estar totalmente depreciado, el activo puede seguir en uso y generando beneficios económicos para la empresa. La contabilización de estos activos es crucial para mantener la precisión de los registros financieros y comprender el valor real de los activos de la empresa.
Pasos para Contabilizar Activos Totalmente Depreciados
La contabilización de un activo totalmente depreciado no implica una entrada contable compleja, sino más bien un reconocimiento y una gestión continua. Aquí te detallamos los pasos clave:
1. Identificación y Verificación
El primer paso es identificar los activos que han alcanzado su depreciación total. Esto se logra revisando el registro de activos fijos de la empresa y comparando el costo original con la depreciación acumulada. Es fundamental asegurarse de que la depreciación se haya calculado correctamente según las políticas contables de la empresa y las normativas fiscales aplicables.
2. Registro Continuo del Activo en Uso
Aunque el valor en libros sea cero, si el activo sigue siendo utilizado por la empresa, debe seguir figurando en el registro de activos fijos. Esto es importante para fines de inventario, seguros y para tener un control físico de los bienes de la empresa. No se realizan asientos contables adicionales para la depreciación, ya que esta ya ha llegado a su límite.
3. Consideraciones sobre la Baja del Activo
Si la empresa decide dar de baja un activo totalmente depreciado (por ejemplo, porque ya no es útil o se ha vendido), se debe realizar un asiento contable para eliminar tanto el costo original del activo como su depreciación acumulada. Si se obtiene algún ingreso por la venta, este se registrará como ganancia. Si, por el contrario, hay costos asociados a la baja, se registrarán como pérdida.
4. Implicaciones Fiscales
Es importante recordar que la depreciación es un gasto deducible fiscalmente. Sin embargo, una vez que un activo está totalmente depreciado, ya no genera deducciones adicionales por este concepto. Las autoridades fiscales suelen requerir que los activos se mantengan en los registros hasta su baja definitiva, incluso si su valor en libros es cero.
Importancia de una Gestión Adecuada
Una gestión rigurosa de los activos fijos, incluyendo aquellos que están totalmente depreciados, es esencial para una contabilidad precisa. Permite a las empresas tener una visión clara de sus recursos, planificar futuras inversiones y cumplir con sus obligaciones fiscales. La correcta contabilización de los activos depreciados totalmente asegura que los estados financieros reflejen la realidad operativa de la entidad.