¿Qué son los Inventarios Obsoletos y Por Qué Debes Contabilizarlos?
Los inventarios obsoletos son aquellos bienes que, por diversas razones (cambios tecnológicos, moda, deterioro, o simplemente falta de demanda), han perdido su valor comercial o su utilidad para la empresa. Ignorar su existencia y no reflejarlos adecuadamente en la contabilidad puede distorsionar significativamente la imagen financiera de tu negocio, llevando a decisiones erróneas y a una posible sobrevaloración de tus activos. La correcta contabilización de inventarios obsoletos es crucial para reflejar la realidad económica de la empresa, cumplir con principios contables y optimizar la gestión de recursos.
Métodos para la Contabilización de Inventarios Obsoletos
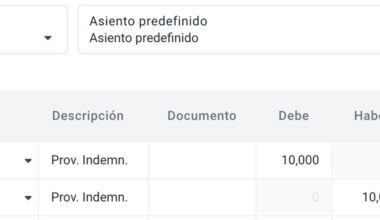
Existen principalmente dos enfoques para abordar la contabilización de inventarios obsoletos: la provisión para obsolescencia y la baja directa. La provisión es el método más común y recomendado, ya que permite reconocer la pérdida de valor de forma gradual. Consiste en estimar el valor de los inventarios que probablemente no se venderán o se venderán a un precio reducido y crear una cuenta de provisión que disminuye el valor del inventario en el balance. Por otro lado, la baja directa implica eliminar el inventario obsoleto del registro contable una vez que se determina que no tiene valor recuperable. La elección del método dependerá de la naturaleza del inventario, la frecuencia de la obsolescencia y las políticas internas de la empresa.
Impacto y Mejores Prácticas en la Gestión de Inventarios Obsoletos
La correcta contabilización de inventarios obsoletos tiene un impacto directo en el estado de resultados, reduciendo la utilidad bruta y neta, y en el balance general, disminuyendo el valor de los activos. Para minimizar su impacto y mejorar la gestión, es fundamental implementar políticas de control de inventario rigurosas, realizar revisiones periódicas, identificar tempranamente los productos con bajo movimiento y considerar estrategias como descuentos, liquidaciones o donaciones para deshacerse de ellos. Una gestión proactiva no solo mejora la precisión contable, sino que también libera espacio de almacenamiento y evita inmovilizar capital en bienes sin valor.