Registrar Compras Financiadas: La Clave para una Contabilidad Impecable
Las compras financiadas son una herramienta fundamental para el crecimiento de muchas PYMES. Ya sea la adquisición de maquinaria, vehículos o inventario, obtener financiación puede impulsar tu negocio. Sin embargo, el registro contable de estas operaciones puede presentar desafíos si no se realiza correctamente. Una gestión inadecuada puede llevar a errores en la declaración de impuestos, dificultar el análisis financiero y generar problemas de flujo de caja. En este artículo, te guiaremos paso a paso para que registres tus compras financiadas de forma precisa y eficiente.
Identificando los Componentes de una Compra Financiada
Antes de sumergirnos en el registro contable, es crucial entender los elementos que componen una compra financiada. Principalmente, distinguimos dos partes:
- El Costo del Activo: Este es el valor total del bien o servicio que estás adquiriendo.
- Los Intereses Financieros: Son los costos adicionales que pagas por el privilegio de financiar la compra a lo largo del tiempo.
Es vital separar estos dos componentes desde el principio, ya que se registran de manera diferente en tu contabilidad. El activo se capitaliza y se deprecia (si aplica), mientras que los intereses se reconocen como un gasto financiero.
El Proceso de Registro Contable: Un Enfoque Detallado
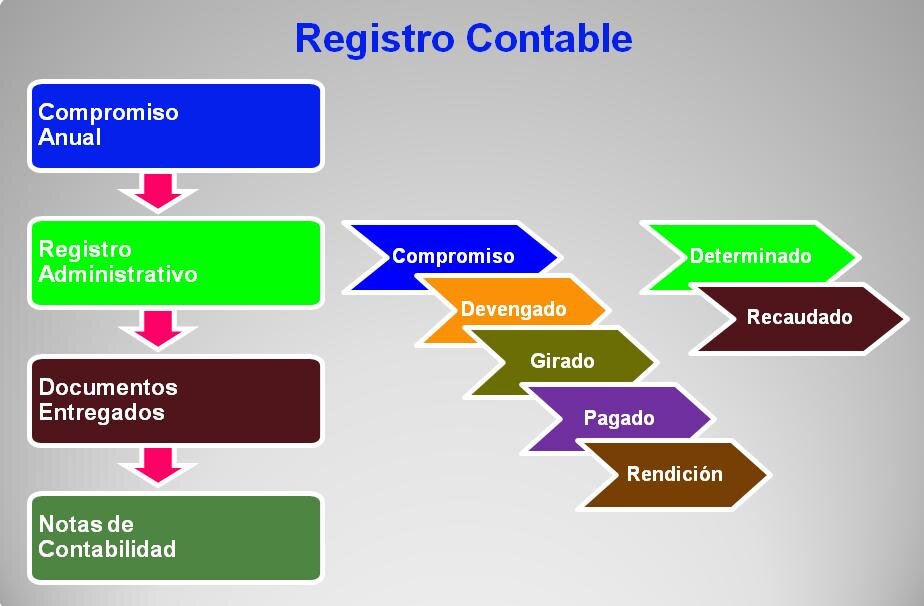
El registro contable de una compra financiada generalmente implica los siguientes pasos:
- Reconocimiento Inicial del Activo: Al momento de adquirir el bien, debes registrar su costo en tu balance. Esto se hace debitando la cuenta del activo correspondiente (por ejemplo, «Maquinaria», «Vehículos», «Inventario») y acreditando la cuenta de la deuda o financiación contraída.
- Registro de los Pagos: Cada pago que realices para saldar la financiación se dividirá en dos partes: una porción que reduce el capital adeudado y otra que corresponde a los intereses. Deberás debitar la cuenta de la deuda para disminuir el saldo pendiente y acreditar la cuenta de «Gastos Financieros» o «Intereses Pagados» por la porción de intereses. La parte que reduce el capital se registrará acreditando la cuenta de la deuda.
- Amortización y Depreciación: Si el activo adquirido es un bien tangible, deberás registrar su depreciación a lo largo de su vida útil. Esto se hace debitando la cuenta de «Gasto por Depreciación» y acreditando la cuenta de «Depreciación Acumulada».
Consejo Profesional: Utiliza un software contable que te permita automatizar estos procesos. La mayoría de los programas modernos facilitan la creación de asientos contables recurrentes y la gestión de préstamos, minimizando el riesgo de errores manuales y optimizando tu tiempo.
Registrar las compras financiadas correctamente no es solo una cuestión de cumplimiento; es una práctica esencial para mantener una salud financiera robusta y tomar decisiones estratégicas informadas. Al dominar este proceso, asegurarás que tus estados financieros reflejen fielmente la realidad económica de tu PYME.