¿Qué son los Activos en Construcción y Por Qué es Crucial Contabilizarlos Correctamente?
Los activos en construcción, también conocidos como Propiedades, Planta y Equipo en construcción (PPE en construcción), representan inversiones significativas que una empresa realiza para adquirir o desarrollar bienes que generarán beneficios económicos futuros. Estos pueden incluir edificios, maquinaria pesada, infraestructuras, o cualquier otro activo tangible que esté en proceso de ser construido o instalado. La correcta contabilización de estos activos es fundamental para reflejar fielmente la situación financiera de la empresa, optimizar la planificación fiscal y tomar decisiones estratégicas informadas.
Capitalización de Costos: El Corazón de la Contabilización de Activos en Construcción
El principio fundamental en la contabilización de activos en construcción es la capitalización de costos. Esto significa que todos los gastos directamente atribuibles a la adquisición o construcción del activo deben ser registrados como parte de su costo, en lugar de ser reconocidos como gastos del período en el que se incurren. Estos costos pueden incluir:
- Costos directos de materiales: Materias primas utilizadas en la construcción.
- Costos directos de mano de obra: Salarios y beneficios del personal involucrado directamente en la construcción.
- Costos indirectos de fabricación: Gastos generales de producción, como alquiler de maquinaria, supervisión, y depreciación de equipos utilizados en la construcción.
- Costos de diseño y permisos: Honorarios de arquitectos, ingenieros y permisos de construcción.
- Costos de financiación: Intereses incurridos durante el período de construcción, siempre que cumplan ciertos criterios.
Es crucial mantener un registro detallado y organizado de todos estos costos para asegurar la precisión en la capitalización. Una vez que el activo está listo para su uso previsto, los costos capitalizados se transfieren de la cuenta de ‘Activos en Construcción’ a la cuenta correspondiente de ‘Propiedades, Planta y Equipo’ y comienza su proceso de depreciación.
Depreciación de Activos en Construcción: ¿Cuándo y Cómo?
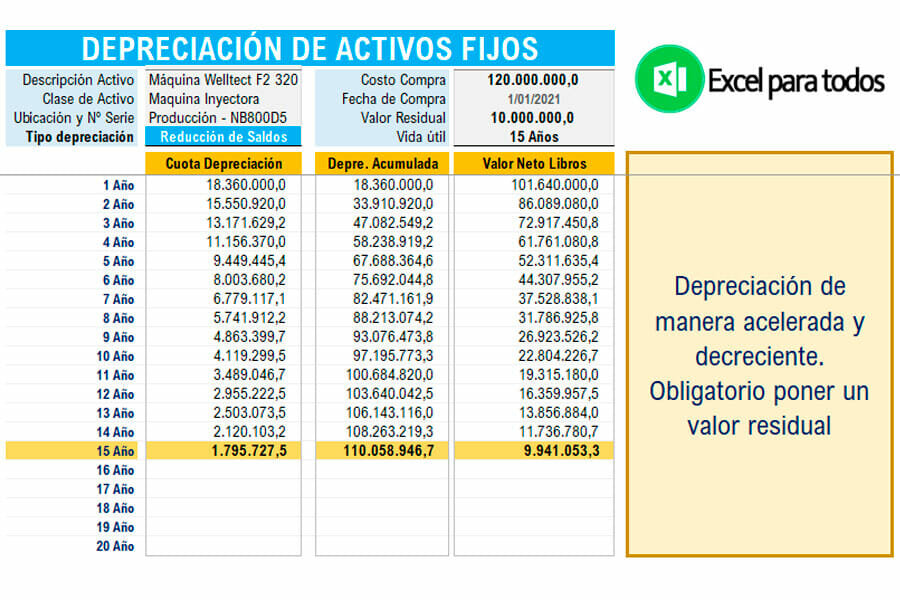
La depreciación es el proceso contable mediante el cual se distribuye el costo de un activo a lo largo de su vida útil estimada. Sin embargo, los activos en construcción no se deprecian hasta que están en la condición y ubicación necesarias para operar de la manera prevista por la gerencia. Es decir, la depreciación comienza una vez que el activo está terminado y disponible para su uso.
Una vez que el activo está operativo, se debe determinar su vida útil estimada y su valor residual (si lo hubiera). A partir de ahí, se aplica el método de depreciación más apropiado (lineal, saldos decrecientes, unidades de producción, etc.) para reflejar el patrón de consumo de los beneficios económicos futuros del activo. La correcta depreciación impacta directamente en la utilidad neta de la empresa y en el valor en libros del activo.
En resumen, la contabilización de activos en construcción requiere una atención meticulosa a la capitalización de costos y una comprensión clara de cuándo y cómo iniciar la depreciación. Una gestión financiera rigurosa en esta área es un pilar para la salud económica de cualquier empresa con proyectos de construcción en curso.